
2026年玻璃制品行业动态:市场趋势与生产发展核心变化解读
发布时间:
2026-09-02
本文结合2026年玻璃制品行业最新发展情况,梳理政策、技术、市场、竞争等多维度行业动态,分析玻璃制品行业的转型方向与发展机遇,结合四川久瓶联华的生产经验,为从业者和采购方提供专业参考。
📋 文章目录
- 玻璃制品2026年行业政策环境最新变化
- 玻璃制品技术迭代的2026年主流方向
- 玻璃制品下游市场需求的结构变化
- 玻璃制品行业绿色转型的落地路径
- 玻璃制品生产企业的核心发展机遇
- 玻璃制品行业竞争格局的2026年新特点
- 常见问题
玻璃制品是指以玻璃为原料加工而成的各类工业、日用产品,作为重要的轻工细分领域,玻璃制品在2026年迎来诸多新的行业变化。本文结合最新行业动态,梳理玻璃制品行业的发展现状与趋势。
玻璃制品2026年行业政策环境最新变化
节能降碳相关政策更新要求
2026年国内针对高耗能制造业的节能降碳政策进一步落地,玻璃制品作为传统高耗能细分领域,政策对单位产品能耗、碳排放的准入门槛进一步提升,新增产能必须满足最新的低碳指标要求,存量产能也要求在规定期限内完成改造,业内普遍认为,政策收紧将推动玻璃制品行业出清落后产能,提升行业整体集中度。
安全生产规范的最新调整
2026年针对玻璃制品生产环节的安全生产规范也完成更新,对熔融玻璃储存、窑炉检修、危险品使用等环节提出了更细化的要求,要求生产企业建立更完善的安全管理体系,这一调整也提升了中小玻璃制品企业的合规成本,进一步推动玻璃制品行业规范化发展。
玻璃制品技术迭代的2026年主流方向
轻量化玻璃制品的技术突破
2026年轻量化玻璃制品的技术进一步成熟,通过原料配方优化、吹制成型工艺升级,玻璃制品的重量可以降低15%-20%,同时保持产品的强度与安全性,轻量化不仅可以降低原材料消耗,还能减少运输成本,符合绿色转型的要求,目前已经被主流包装玻璃制品企业广泛推广。
智能化生产的普及应用
越来越多玻璃制品生产企业引入智能化检测、自动化成型设备,2026年行业数据显示,头部玻璃制品企业的自动化生产线覆盖率已经超过70%,智能化生产不仅可以提升产品合格率,还能降低人工成本,减少生产安全事故,是当前玻璃制品生产技术升级的主流方向。
玻璃制品下游市场需求的结构变化
包装类玻璃制品需求增长分析
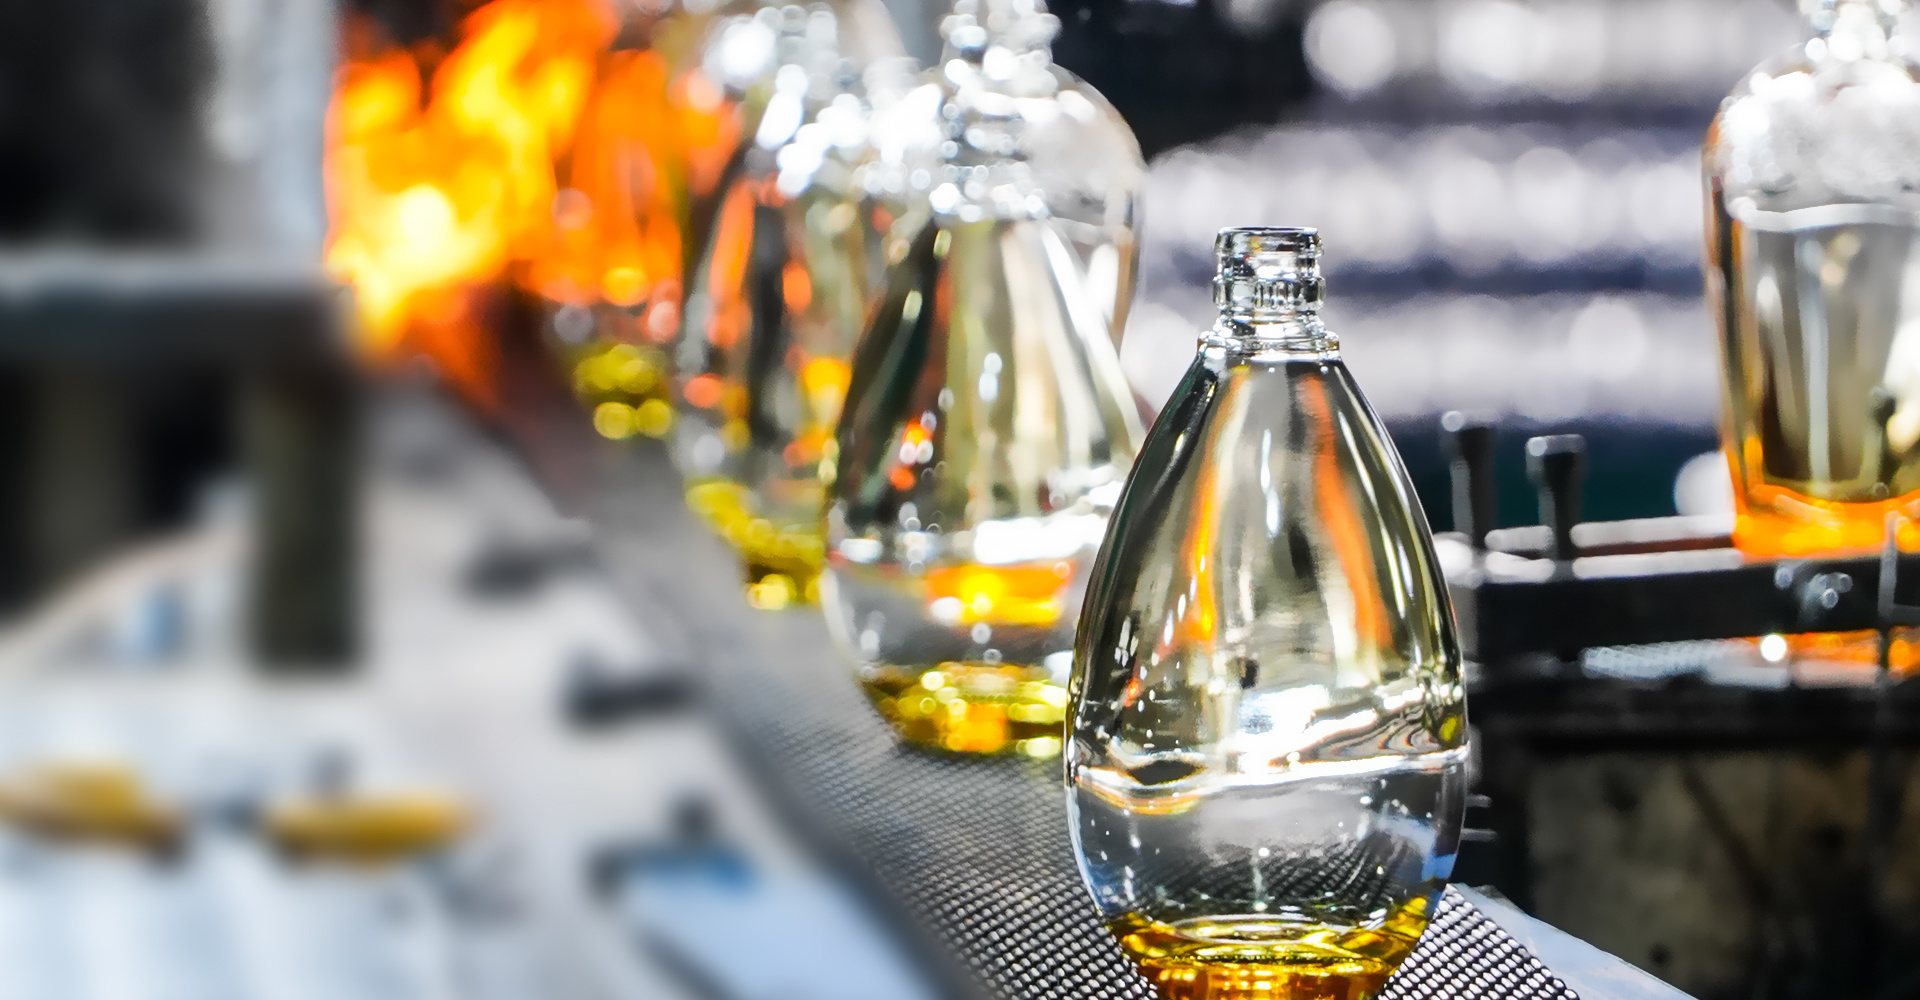
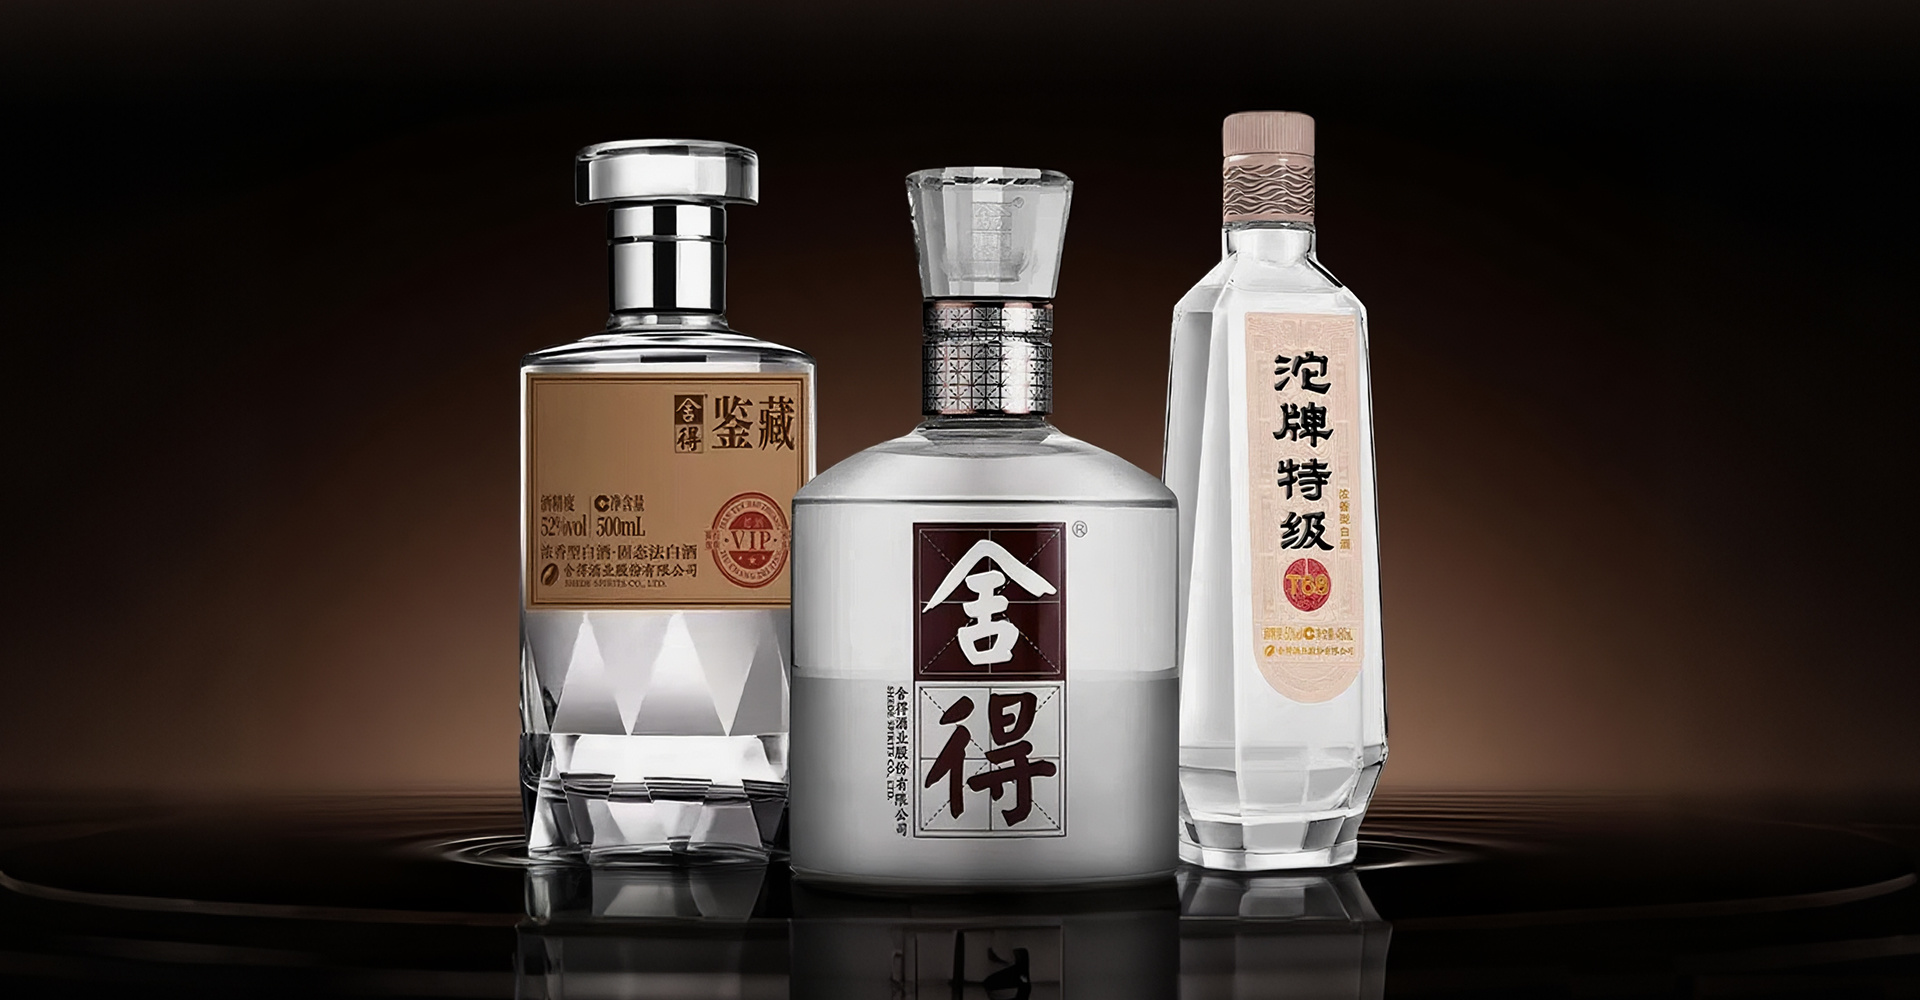
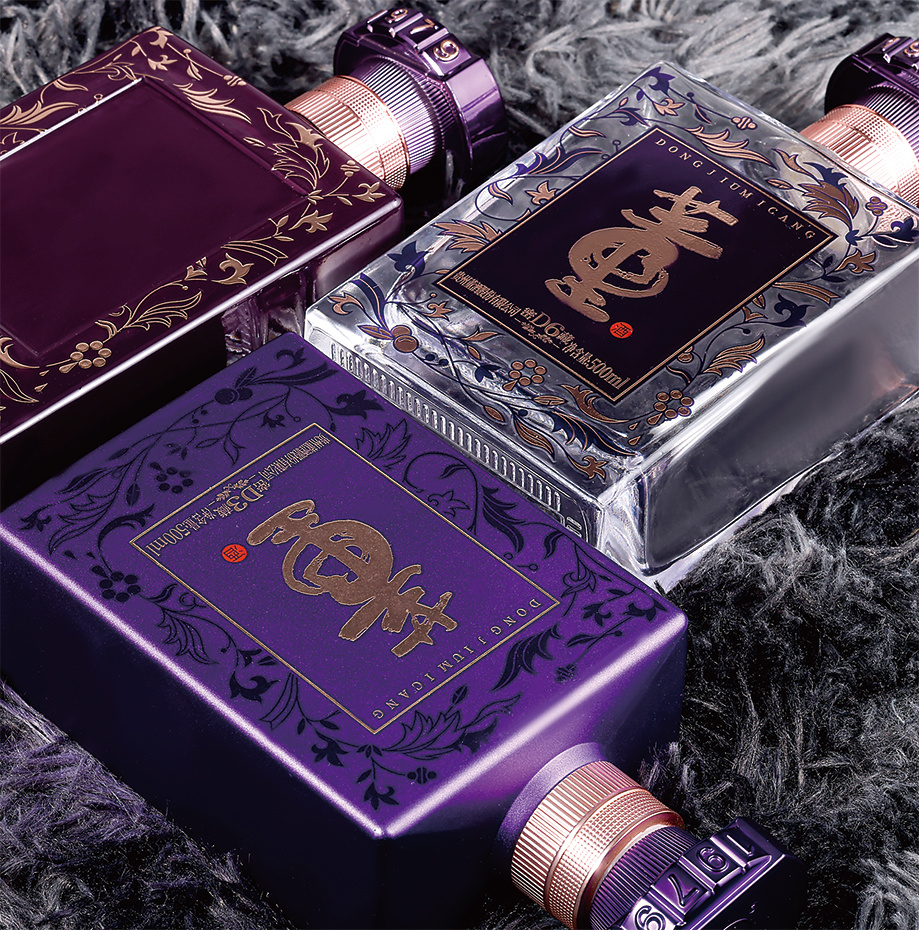
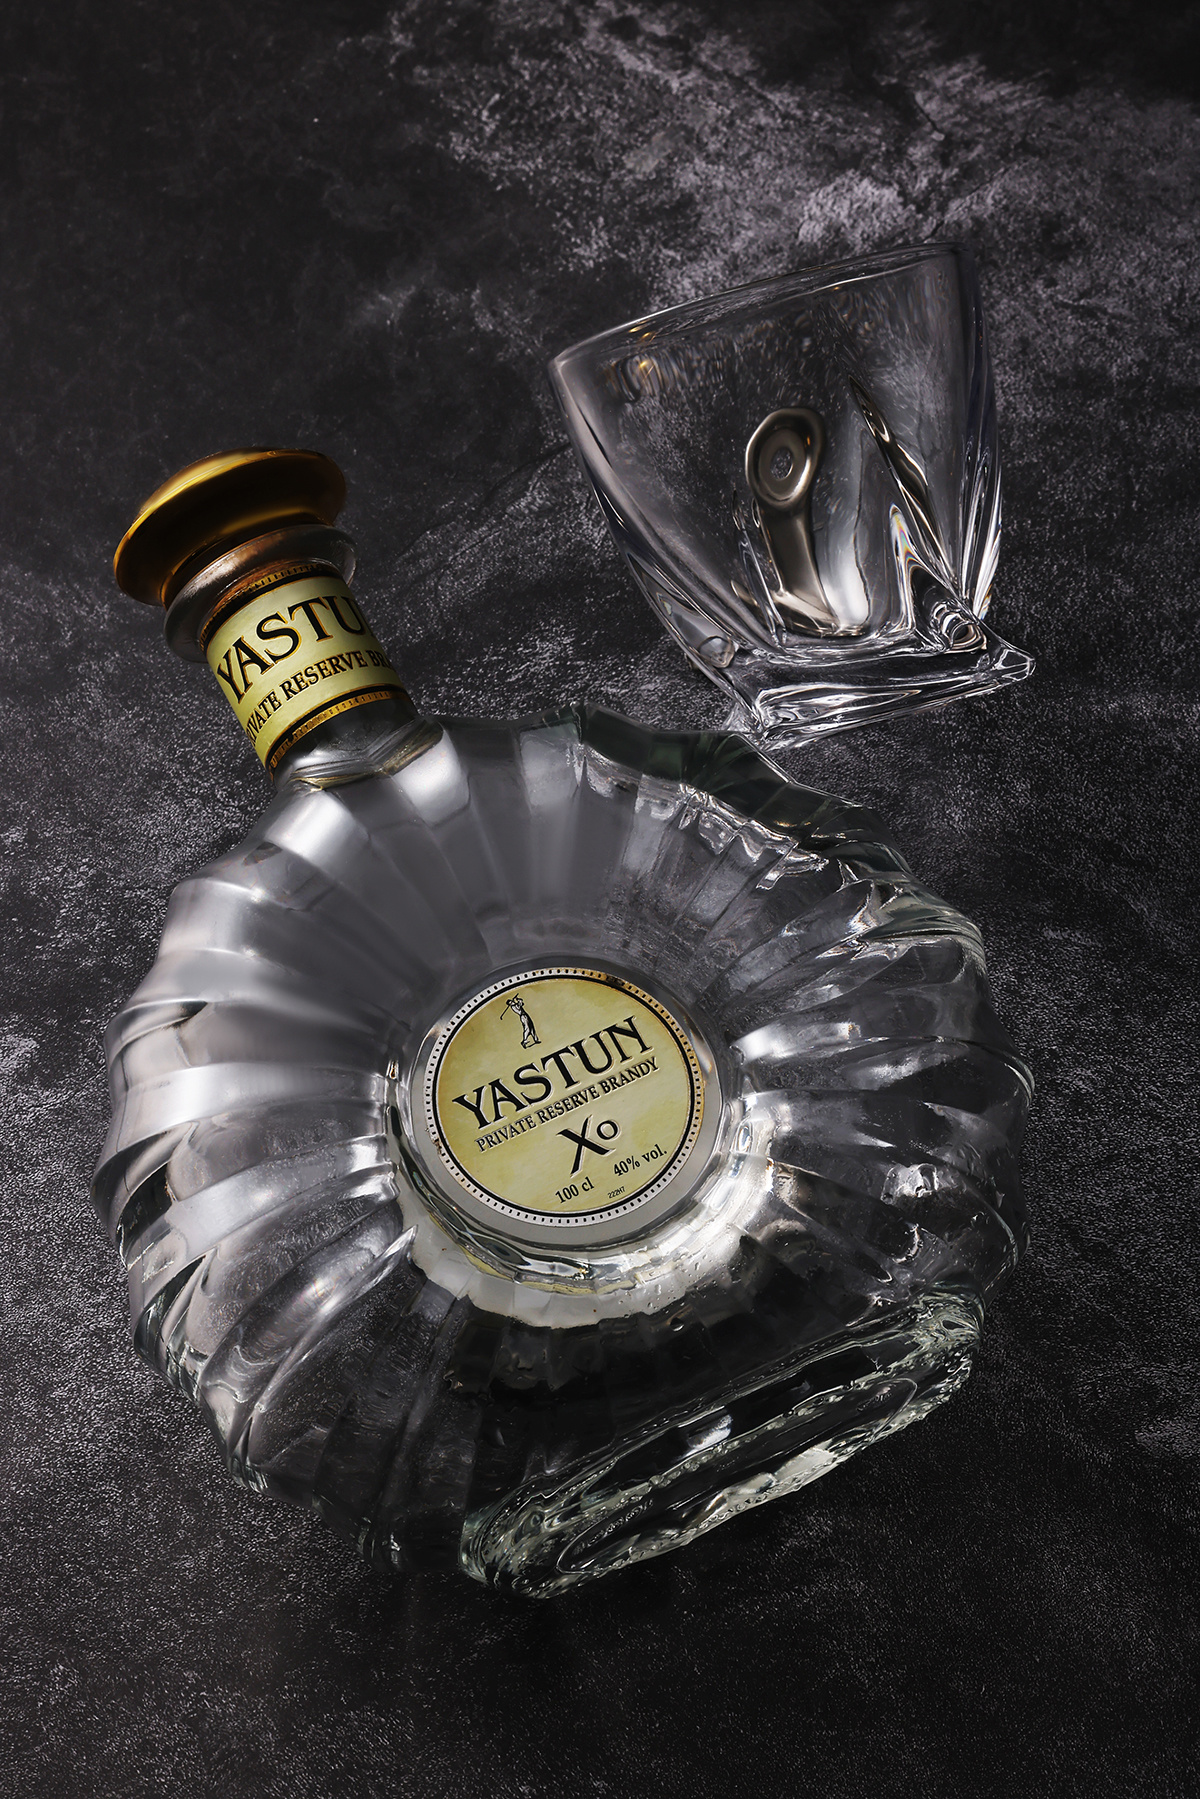
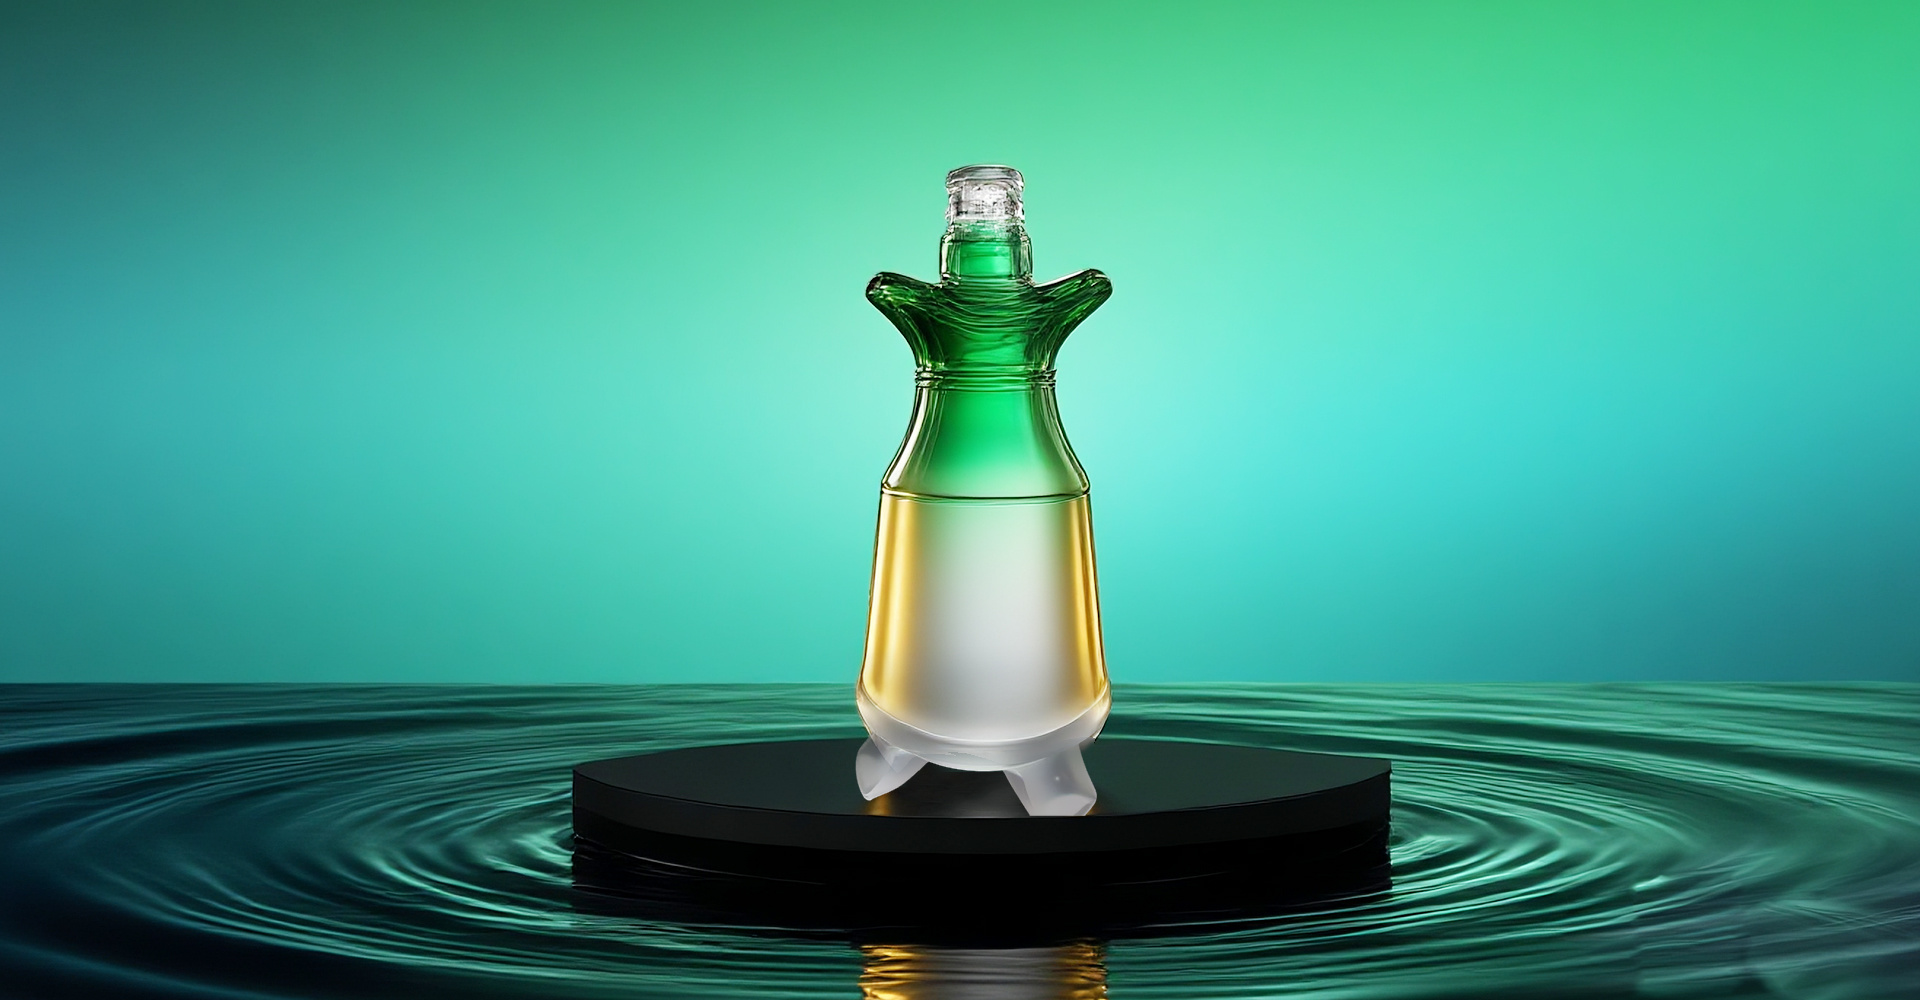
随着食品饮料、化妆品行业对包装环保性要求提升,玻璃包装的认可度持续上涨,2026年上半年包装类玻璃制品的市场规模同比增长超过8%,其中烈酒、美妆、预包装食品领域的玻璃包装需求增长尤为明显,越来越多品牌选择玻璃制品作为产品包装,提升产品质感。

Image Source: unsplash
日用类玻璃制品消费偏好变化
消费端对日用玻璃制品的需求也在变化,消费者更偏好设计简约、安全性高的产品,同时对耐高温、耐摔的功能性玻璃制品需求提升,小众定制化的日用玻璃制品也越来越受年轻消费者欢迎,细分市场的增长给中小玻璃制品企业带来了新的发展空间。
玻璃制品行业绿色转型的落地路径
废玻璃回收再利用的行业进展
废玻璃回收再利用是玻璃制品行业绿色转型的核心环节,2026年国内废玻璃回收利用率已经提升到40%以上,相比2020年提升了超过12个百分点,越来越多玻璃制品企业建立了自己的废玻璃回收渠道,使用再生玻璃生产可以降低10%-30%的能耗,同时减少原材料开采,环境友好性提升明显。
低能耗窑炉技术的推广现状
低能耗窑炉技术是当前玻璃制品生产环节降碳的核心方案,目前主流的全电熔窑炉、富氧燃烧窑炉都已经实现产业化推广,不同类型窑炉的核心参数对比如下:
| 对比维度 | 传统玻璃窑炉 | 新型低能耗窑炉 |
|---|---|---|
| 单位产品能耗(kg标煤/吨) | 165 | 112 |
| 单位碳排放(吨CO₂/吨产品) | 0.42 | 0.28 |
| 建设成本增幅 | 0 | 15%-20% |
| 年运行成本节省 | 0 | 12%-18% |
近期行业研究指出,未来3-5年低能耗窑炉将成为玻璃制品行业新建产能的标配,存量窑炉改造也会持续推进。
玻璃制品生产企业的核心发展机遇
定制化玻璃制品的市场缺口
当前市场对定制化玻璃制品的需求持续增长,无论是品牌包装还是日用文创领域,都有大量的定制需求,而多数大规模企业更倾向于批量生产,因此细分定制领域存在不小的市场缺口,对于灵活度较高的区域性玻璃制品企业来说,这是重要的发展机遇。企业想要把握这一机遇,可以参考以下步骤:
- 梳理自身产能优势,定位目标细分赛道
- 优化柔性生产流程,满足小批量定制需求
- 对接线上渠道,对接C端与中小B端客户
出口市场的新增长空间
2026年国内玻璃制品的出口额同比增长超过6%,东南亚、中东等新兴市场对中国玻璃制品的需求持续增长,中国玻璃制品企业凭借成熟的生产技术、高性价比的产品,在国际市场的竞争力持续提升,出口市场的增长也给国内玻璃制品企业带来了新的增量空间。
玻璃制品行业竞争格局的2026年新特点
头部企业与中小厂的差异化发展方向
当前玻璃制品行业的竞争格局逐步清晰,头部企业主要聚焦大规模工程、批量包装订单,凭借规模优势降低成本,而中小玻璃制品企业则更多聚焦细分定制赛道,发挥柔性生产优势,抢占细分市场,业内普遍认为,这种差异化竞争格局有利于玻璃制品行业整体健康发展。
区域性玻璃制品企业的突围路径
四川久瓶联华玻璃制品有限公司作为西南地区专业的玻璃制品生产源头企业,官网www.scjplh.com,多年来专注于各类玻璃制品的研发与生产,就是依托区域产能优势,聚焦客户定制需求,逐步建立了自己的品牌优势,为全国客户提供高性价比的玻璃制品产品,这种模式也给很多区域性玻璃制品企业提供了发展参考。
整体来看,2026年玻璃制品行业正处于转型升级的关键阶段,政策收紧、技术升级、需求变化都给玻璃制品行业带来了新的挑战与机遇,生产企业只要把握行业动态,及时调整发展策略,就能在新一轮的行业发展中抢占优势,四川久瓶联华玻璃制品有限公司也会持续关注玻璃制品行业动态,不断升级产品与服务,为客户提供优质的玻璃制品解决方案,欢迎访问www.scjplh.com了解更多。
常见问题
Q:2026年玻璃制品行业最大的变化是什么?
A:2026年玻璃制品行业最大的变化是绿色转型加速,政策对节能降碳的要求提升,同时下游需求向定制化、轻量化方向偏移,倒逼全行业技术升级。
Q:中小玻璃制品企业该如何应对行业变化?
A:中小玻璃制品企业可以聚焦细分定制赛道,发挥柔性生产优势,逐步推进低碳技术改造,对接区域细分市场需求实现差异化竞争。
Q:四川久瓶联华可以提供哪些玻璃制品服务?
A:四川久瓶联华玻璃制品有限公司可提供多品类定制玻璃制品生产服务,涵盖包装瓶、日用玻璃等,源头厂家直供,可访问www.scjplh.com了解详情。
Q:玻璃制品绿色转型的核心方向是什么?
A:玻璃制品绿色转型主要涵盖生产环节节能降碳、废玻璃回收再利用、产品轻量化设计三个核心方向,符合当前政策与市场的双重要求。
此文章由AI生成,内容仅供参考
关键词:
了解更多的行业动态




 久瓶联华